Faktoring vs. forfaiting

Faktoring vs. forfaiting: rychlé proplacení menších faktur a jednorázové financování velkého zahraničního obchodu s dlouhou splatností

Aktualizace 8. 10. 2026

Faktoring i forfaiting umožňují firmě získat peníze z pohledávky před její splatností. V obou případech jde o prodej nebo postoupení práva na budoucí platbu. Liší se především tím, pro jaké obchody se obvykle používají, jak dlouhou splatnost pohledávky mají a kdo nese riziko, že odběratel nezaplatí.


Co je faktoring?

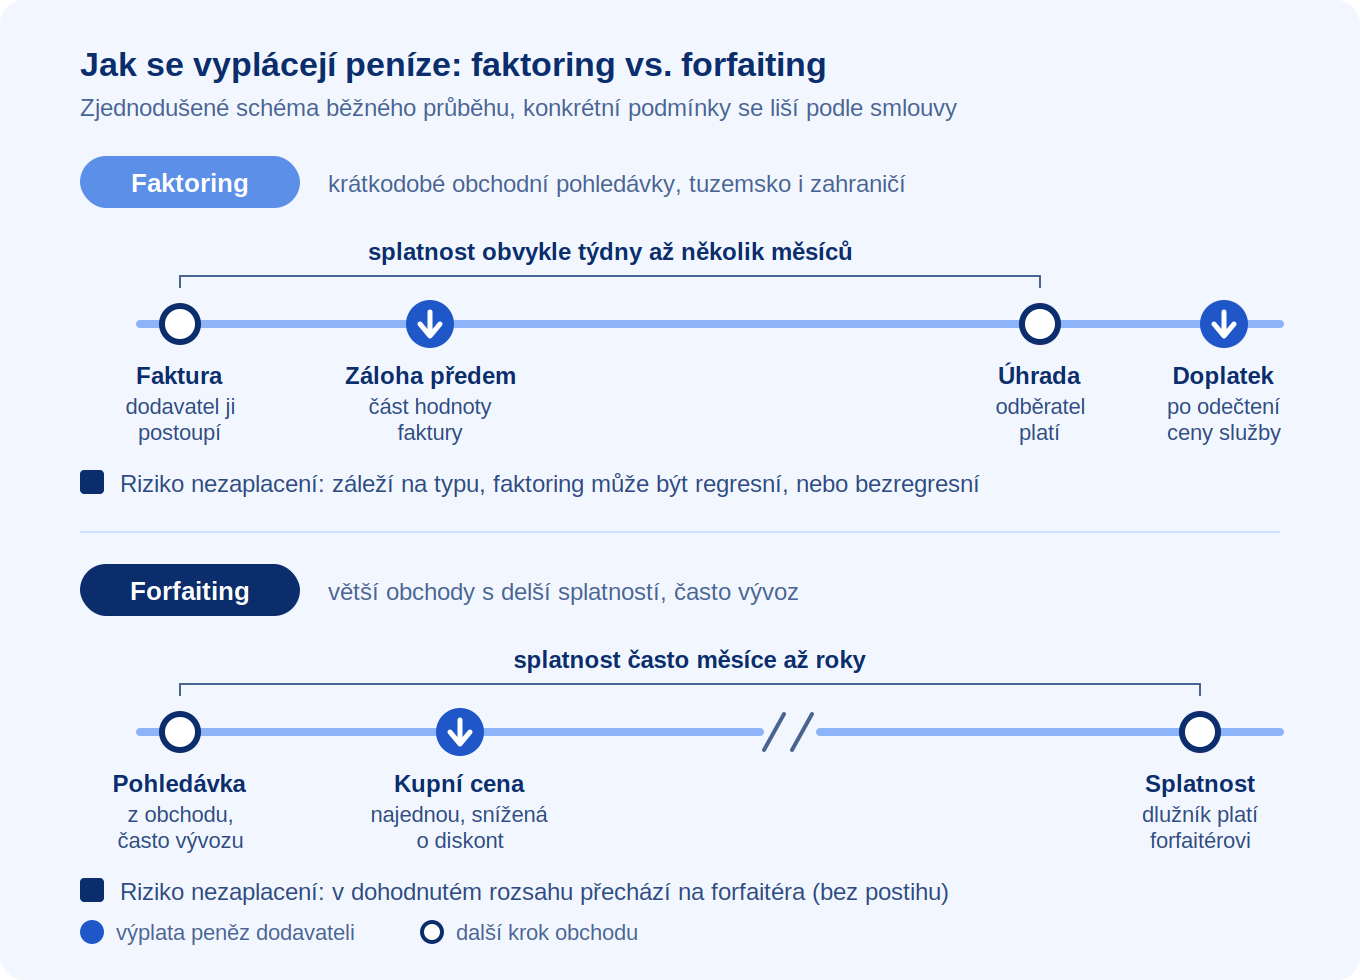
Faktoring se nejčastěji používá pro krátkodobé obchodní pohledávky. Dodavatel vystaví fakturu se splatností například 30, 60 nebo 90 dní a postoupí ji poskytovateli faktoringu. Podle sjednaných podmínek může získat část její hodnoty předem; zbývající část dostane po úhradě odběratelem, po odečtení ceny služby.

Faktoring firmě pomáhá získat prostředky na průběžné výdaje, aniž by musela čekat na konec splatnosti faktury. Může se týkat jednotlivých faktur i pravidelných dodávek a využívá se v tuzemském i zahraničním obchodě. Konkrétní výše zálohy, cena a způsob vypořádání závisí na nabídce poskytovatele.

Co je forfaiting?

Forfaiting je odkup pohledávky, při kterém kupující, označovaný jako forfaitér, získá právo na její budoucí úhradu. Používá se zejména u větších obchodů s delší splatností, často při vývozu zboží nebo služeb. Dodavatel obdrží kupní cenu před splatností pohledávky; ta bývá nižší než její nominální hodnota o sjednaný diskont.

Pro forfaiting je typický odkup bez postihu za to, že dlužník nezaplatí. Riziko neuhrazení pohledávky tak v dohodnutém rozsahu přechází na forfaitéra. To však neznamená, že dodavatel neodpovídá například za existenci pohledávky nebo pravdivost předaných dokumentů.

Forfaitér posuzuje, kdo má pohledávku zaplatit a jak je platba doložena. V některých obchodech může být pohledávka doložena směnkou nebo zajištěna bankovní zárukou. Takové zajištění ale není povinným znakem každého forfaitingu. Stejně tak neexistuje pevná hranice 120 dní, po jejímž překročení se faktoring automaticky mění na forfaiting.

Jaký je rozdíl mezi faktoringem a forfaitingem

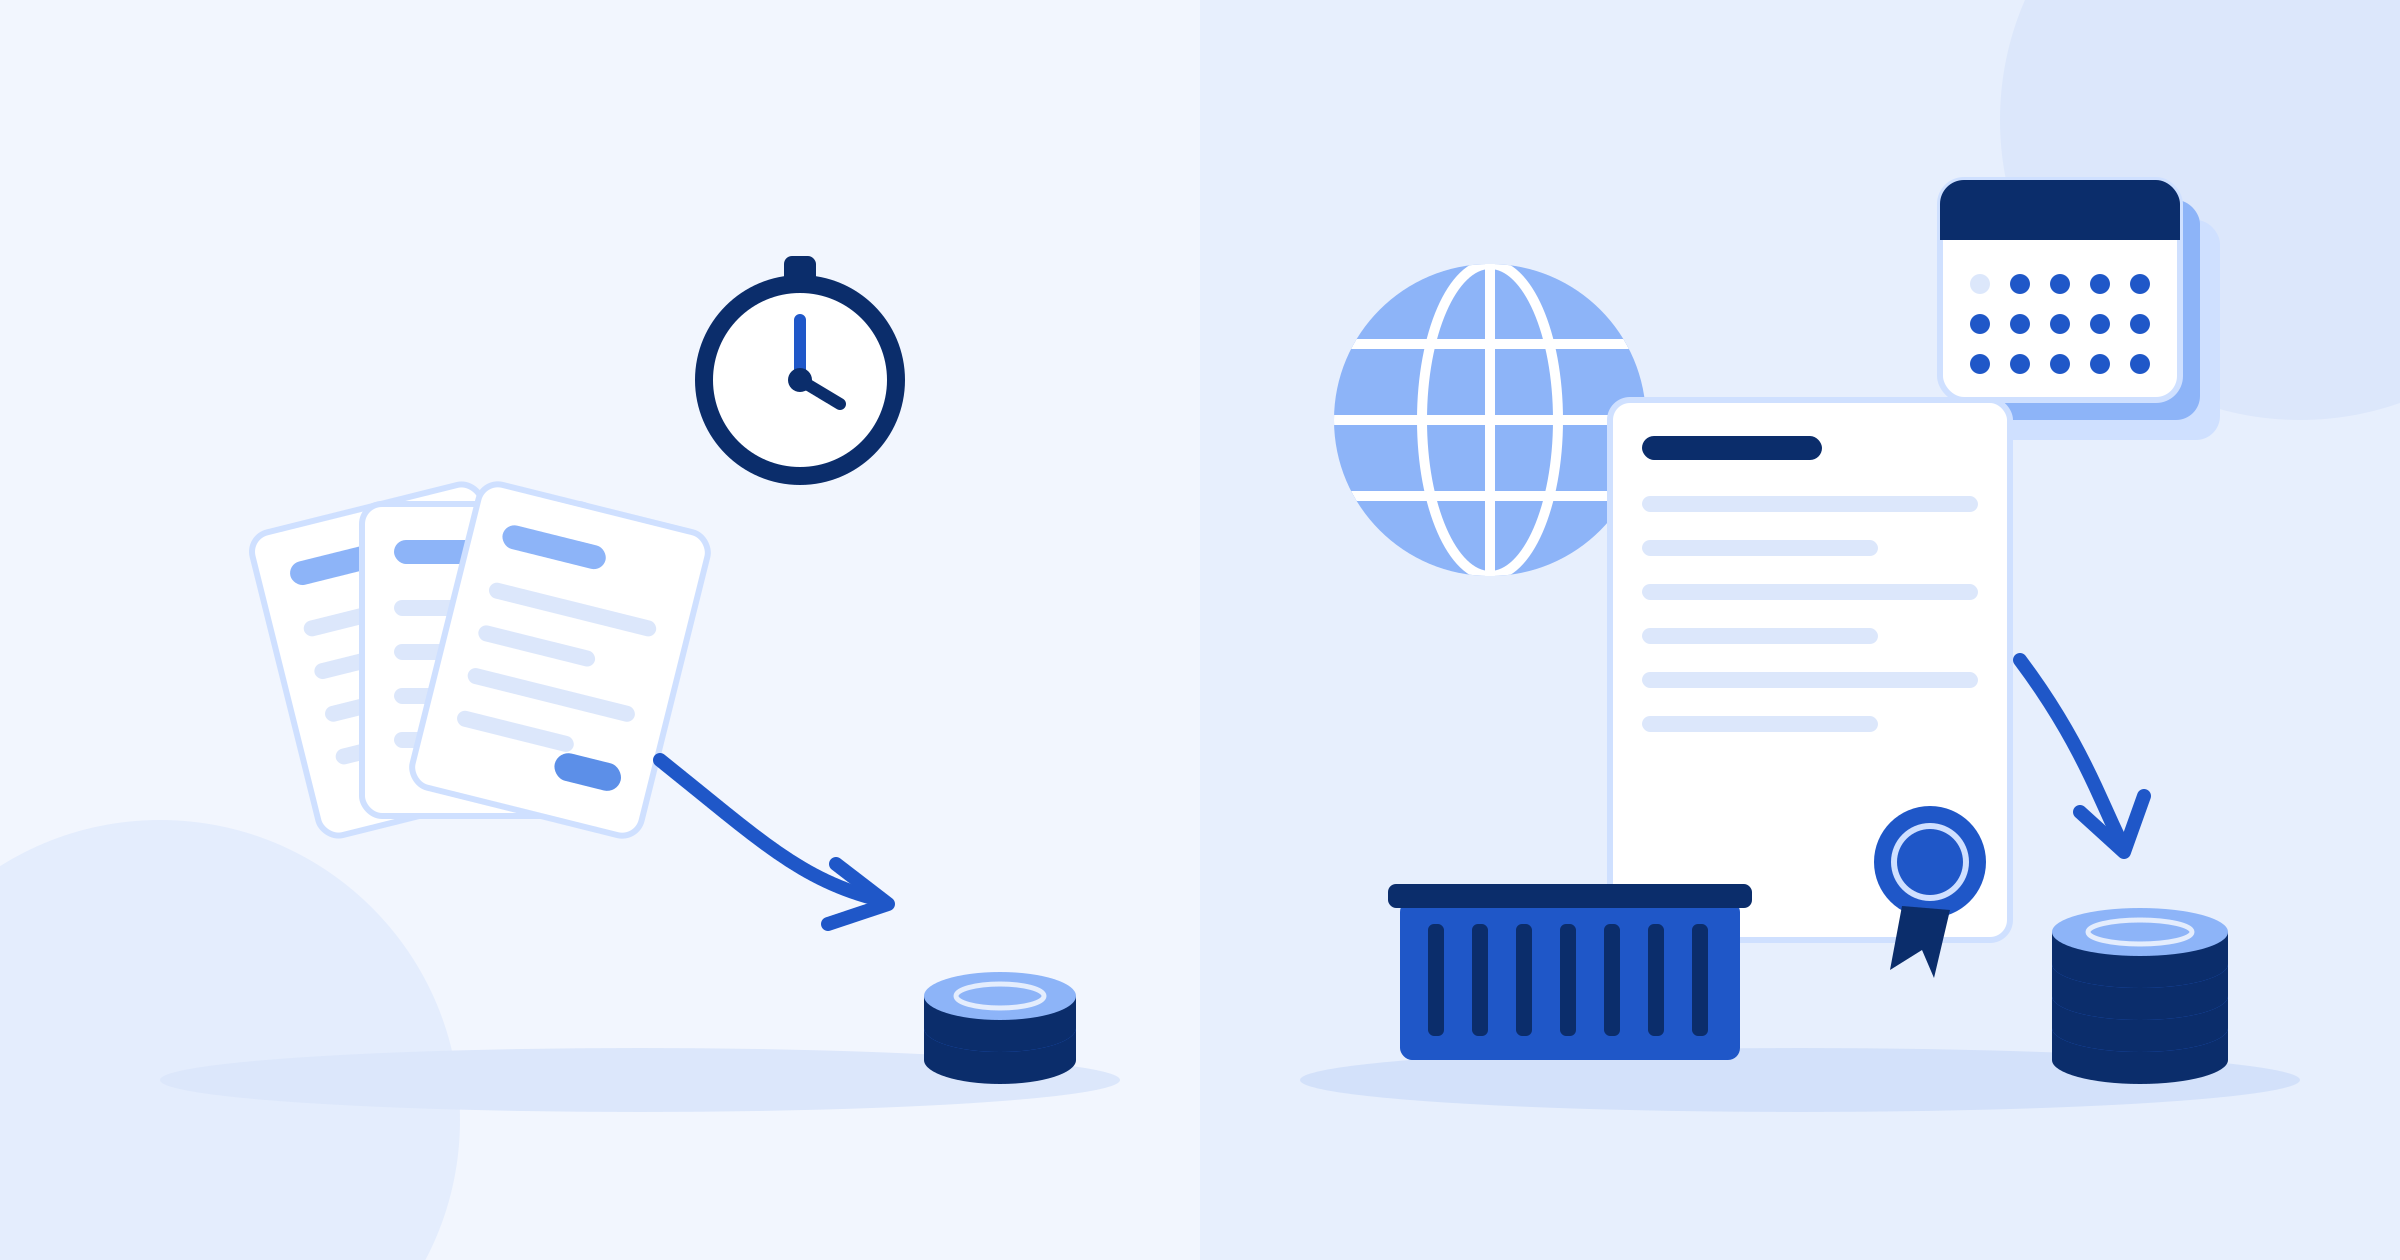
Faktoring vs. forfaiting: schéma výplaty peněz, u faktoringu záloha a doplatek, u forfaitingu jednorázová kupní cena po odečtení diskontu
Kritérium Faktoring Forfaiting
Typické využití Průběžné financování krátkodobých obchodních pohledávek Odkup pohledávek z větších obchodů s delší splatností
Splatnost Obvykle v řádu týdnů až několika měsíců Často v řádu měsíců až let
Hodnota pohledávek Může zahrnovat i jednotlivé faktury v nižších částkách Zpravidla se využívá pro vyšší částky
Riziko nezaplacení Záleží na tom, zda je faktoring regresní, nebo bezregresní Odkup bývá bez postihu za nezaplacení dlužníkem
Tuzemský či zahraniční obchod Obojí Častěji zahraniční obchod, není však omezen jen na něj
Vyplacení prostředků Často záloha a doplatek po úhradě odběratelem Zpravidla kupní cena snížená o diskont

Uvedené rozdíly popisují běžné použití obou služeb, nikoli pevná pravidla pro každou nabídku. Při výběru je potřeba porovnat konkrétní smlouvu, cenu, splatnost, požadované dokumenty a rozdělení rizik.

Kdy může pomoci faktoring? Příklad výrobní firmy

Výrobní firma získá zakázku, kterou dokončí za 30 dní. Po dodání vystaví fakturu se splatností 60 dní. Pokud odběratel zaplatí v den splatnosti, firma dostane peníze z této zakázky přibližně 90 dní po jejím získání. Materiál, mzdy a další výdaje přitom hradí průběžně.

S faktoringem může po vystavení faktury získat část prostředků dříve a použít je například na materiál pro další zakázku. Zlepšuje tím svou likviditu a provozní cash flow. Přínos dříve dostupných peněz je vždy potřeba porovnat s cenou financování.

Jak si vybrat vhodné řešení?

Pokud firma potřebuje průběžně financovat faktury z běžných dodávek, dává obvykle smysl začít posouzením faktoringu. U většího obchodu s delší splatností, zejména se zahraničním odběratelem, může být vhodné prověřit forfaiting. V obou případech záleží na bonitě odběratele, podmínkách pohledávky a požadavcích poskytovatele.

Pro vybrané faktury mohou firmy využít také Roger Platbu. Umožňuje získat prostředky před úhradou odběratelem a financovat faktury podle aktuální potřeby. Konkrétní podmínky financování je vhodné posoudit podle dané faktury a odběratele.
Proč faktoring používat

Podívejte se na výhody použití faktoringu na příkladu výrobní firmy.


Bez faktoringu

Získáte novou zakázku a výroba potrvá 30 dní. Společně s odesláním hotové zakázky vystavíte fakturu se splatností 60 dní. Během této doby nemůžete využít prostředky na běžné provozní věci jako jsou splátky úvěru, nákup materiálu nebo investice do výroby. Po 90 dnech od získání zakázky je faktura uhrazena a začínáte vyrábět další zakázku.


S faktoringem

Získáte novou zakázku a výroba potrvá 30 dní. Společně s odesláním hotové zakázky vystavíte fakturu se splatností 60 dní. Peníze máte do několika hodin, maximálně dnů na účtu a můžete začít pracovat na další zakázce.


Porovnání

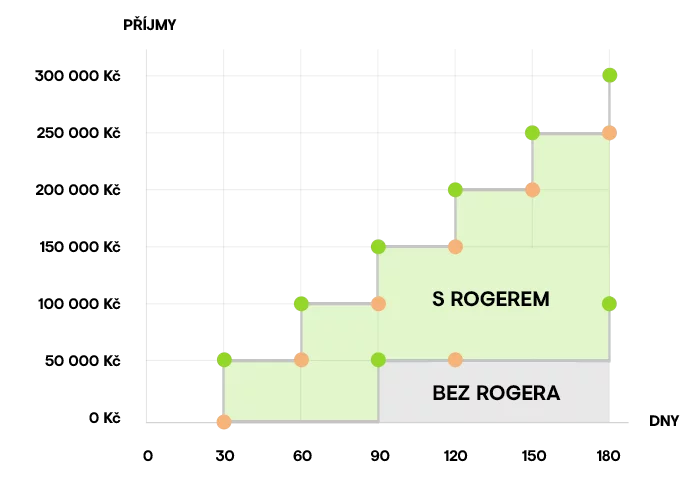
Díky rychlému profinancování faktury můžete stihnout za stejný čas více zakázek a rychleji rozvíjet vaše podnikání.

Graf srovnání příjmů v čase: s faktoringem od Rogera firma inkasuje průběžně od 30. dne, bez faktoringu až od 90. dne.

Uvolněte si ruce a začněte financovat vaše podnikání s Rogerem

Nejrychlejší schválení na trhu
Peníze do 24 hodin
Využíváte, jen když potřebujete
Vše online

Jak může pomoci Platební instituce Roger?

Alternativou ke klasickému bankovnímu faktoringu je služba Roger Platba od Platební instituce Roger (s licencí od ČNB), se kterou je možné profinancovat faktury za velkými odběrateli.

  • Vhodné pro živnostníky, malé a střední společnosti.
  • Flexibilita – financujete jen když potřebujete a jen faktury, které si vyberete.
  • V průměru je cena financován 1,93 % z hodnoty faktury. Bez skrytých poplatků.
  • Schvalovací proces trvá jen pár hodin.
  • Jednoduchá administrativa
Vše lze vyřídit jednoduše online a vy se tak můžete soustředit na vaše podnikání.

Vylepšete vaše provozní cash flow efektivně. Prodej faktur je jednoduchý a rychlý, a představuje benefit řízení cash flow bez zadlužení podniku – které vzniká například prostřednictvím provozních úvěrů nebo podnikatelských kontokorentů.

© 2026 Platební instituce Roger a.s.
linkedin facebook pinterest youtube rss twitter instagram facebook-blank rss-blank linkedin-blank pinterest youtube twitter instagram